
Am 19. 7.2018 wurde der diesjährige Moot Court unseres LL.M. Versicherungsrecht am Oberlandesgericht Köln ausgetragen . Die Präsidentin des Oberlandesgerichts Köln, Margarete Gräfin von Schwerin, begrüßte die Studierenden.
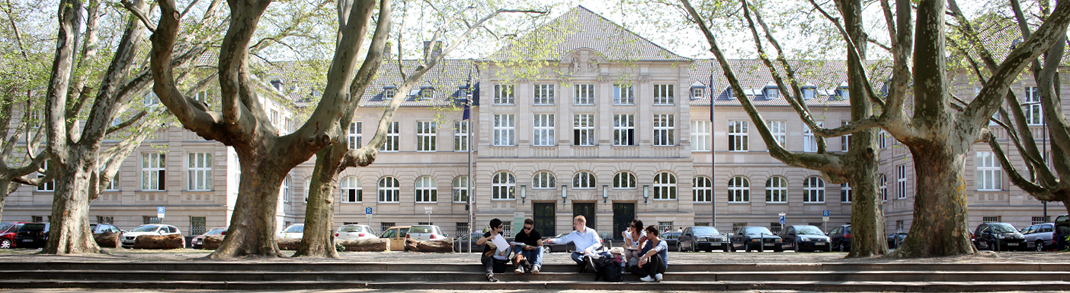
Am 19. 7.2018 wurde der diesjährige Moot Court unseres LL.M. Versicherungsrecht am Oberlandesgericht Köln ausgetragen . Die Präsidentin des Oberlandesgerichts Köln, Margarete Gräfin von Schwerin, begrüßte die Studierenden.
Inhaltsschilderung
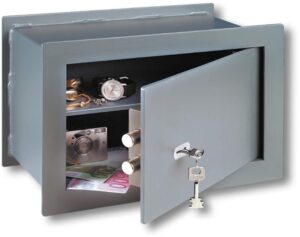
Das Landgericht hatte die Beklagte Hausratversicherung zur Zahlung weiterer 7850 € als Versicherungsleistung verurteilt, da Wertsachen aus einem verschlossenen Behältnis – hier: Tresor – im Rahmen eines Einbruchdiebstahls entwendet wurden.
Problem der Entscheidung
Die Besonderheit im vorliegenden Fall liegt in der genauen Begriffsdefinition eines „verschlossenen Behältnisses“. Im Umkehrschluss muss man im Detail die Frage klären, wann genau ein Tresor als verschlossen gilt.
Aufgrund der höheren Versicherungsdichte der Elementarschadenversicherung zum einen und den stark zunehmenden Risiko für Überschwemmungs- und Rückstauereignisse insb. aufgrund Starkregen zum anderen, steht dieser Versicherungszweig im Fokus. Dabei bietet er eine Reihe von interessanten Rechtsfragen auch zu den anderen versicherten Gefahr. Handelt es sich z.B. bei dem nachfolgenden Video um einen „Schneedruckschaden„?
Was war passiert? Der Versicherungsnehmer (VN) verlangte für seinen verunfallten Jaguar eine Entschädigung aus seiner Vollkaskoversicherung. Der Kaskoversicherer frug telefonisch und in Textform mehrfach nach Kaufpreis und Vorschäden. Der VN antwortete gar nicht, falsch oder irreführend. Der VN wendet ein, er sei von Versicherer nicht belehrt worden und habe zudem habe er befürchtet dass die Versicherung sein Fahrzeug zu gering schätzen wolle, um die Entschädigungsleistung niedrig zu halten. Die Versicherer sieht sich hingegen von seinem Versicherungsnehmer arglistig getäuscht. Das LG Heilbronn verneinte mangels „intellektuelle Kapazität“ die Arglist und verurteilte den Kaskoversicherer.
Der Versicherer legte Berufung beim OLG Stuttgart ein (7 U 114/16).
Der Versicherungsnehmer einer Hausratversicherung behauptet einen Einbruchdiebstahl mit einem Schaden von mehr als 44.000,00 €. Er reicht seinem Versicherer u.a. zwei merkwürdige Quittungen über insgesamt 3.000,00 €, die wohl nachträglich „frisiert“ wurden. Der Versicherer lehnt der Schaden in voller Höhe ab. Zu Recht ? Hierüber hatte das OLG Düsseldorf mit Urteil vom 06.02.2018 (4 U 164/15) zu entscheiden.

Hilft ein 18 ½ Jahre alter Fahrer mit einem Audi S4 den nicht mehr fahrtüchtigen Ferrari Oldtimer seines Vaters abzuschleppen und kommt es durch zwei Bremsmanöver (u.a. wegen eines angeblich entgegenkommenden Motorrads) des Sohnes zu zwei Zusammenstößen, muss man sich die Frage stellen, ob dieser Schaden tatsächlich die Definition eines versicherten Unfalls erfüllt.
Für die Leistungspflicht der Vollkaskoversicherung ist Voraussetzung, dass ein Unfall gem. den AKB vorliegt. Dies wurde bis Mitte der 1990er Jahre bei Gespannschäden verneint, denn die damalige Rechtsprechung ging davon aus, dass das Gespann bestehend aus Zugfahrzeug und Anhänger als eine Betriebseinheit anzusehen war. Folglich konnte gar kein Unfall vorliegen, denn der Zusammenstoß der Betriebseinheit war eine innere Ursache und kam nicht von außen.
Der Versicherungsnehmer begehrt Leistung aus einer Hausratversicherung, er sei in Spanien beraubt worden, da ihm Damen als vorgebliche Prostituierte ihm schmerzhaft in die Hoden gegriffen und die Geldbörse entwendet hätten. Letzteres bemerkte er erst später. Der beklagte Versicherer bestreitet, dass es sich beim beschriebenen Vorfall um einen Raubschaden im Sinne der Versicherungsbedingungen handelt und stellt insbesondere den Finalzusammenhang zwischen Gewalthandlung und Entwendung der Brieftasche in Frage.

Der Beklagte (und Mieter) kam mit einem gemieteten LKW in einer abschüssigen Rechtskurve von der rechten Fahrbahnseite ab. An den LKW hatte der Beklagte einen Anhänger befestigt, in einer Kurve kam das Gespann ins Schleudern wobei der gemietete LKW beschädigt wurde. Weil der Anhänger des Beklagten keine TÜV-Zulassung hatte und zum anderen die Druckluftbremsanlage unsachgemäß durch einen eigenen Schlauch mit dem LKW verbunden war, klagte der Vermieter des LKW auf Schadenersatz gem. § 280 BGB. So der Sachverhalt in dem Urteil des LG Bonn, Urteil vom 28. Oktober 2016 – 1 O 110/15.
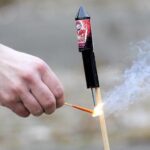
Ein Aufeinandertreffen zwischen einer Silvesterrakete und einem Carportdach zeigte sich nicht ohne Folgen. Das Amtsgericht Neumünster hat sich mit der Frage beschäftigt, inwieweit Ansprüche aus einer Wohngebäudeversicherung durch den Absturz einer Silvesterrakete auf ein Carportdach bestehen.
In der Silvesternacht 2013/2014 wurde das Carportdach der Klägerin beschädigt, indem eine Silvesterrakete durch das Dach stieß und ein Loch verursachte. Gemäß § 1 Nr. 1 a) VGB leistet der Versicherer für folgende Schäden:
Trotz diverser Aufbruchspuren und dem durch den Kläger erbrachten Nachweis zum Fehlen des Stehlgutes lehnte das LG Dortmund die Klage auf eine Entschädigungsleistung durch den Versicherer ab, mit der Begründung der Kläger sei seiner Darlegungs- und Beweislast bezüglich des Vorliegens stimmiger und geeigneter Einbruchspuren nicht ausreichend nachgekommen.
Zu Recht?


