
Prof. Dirk-Carsten Günther, TH Köln
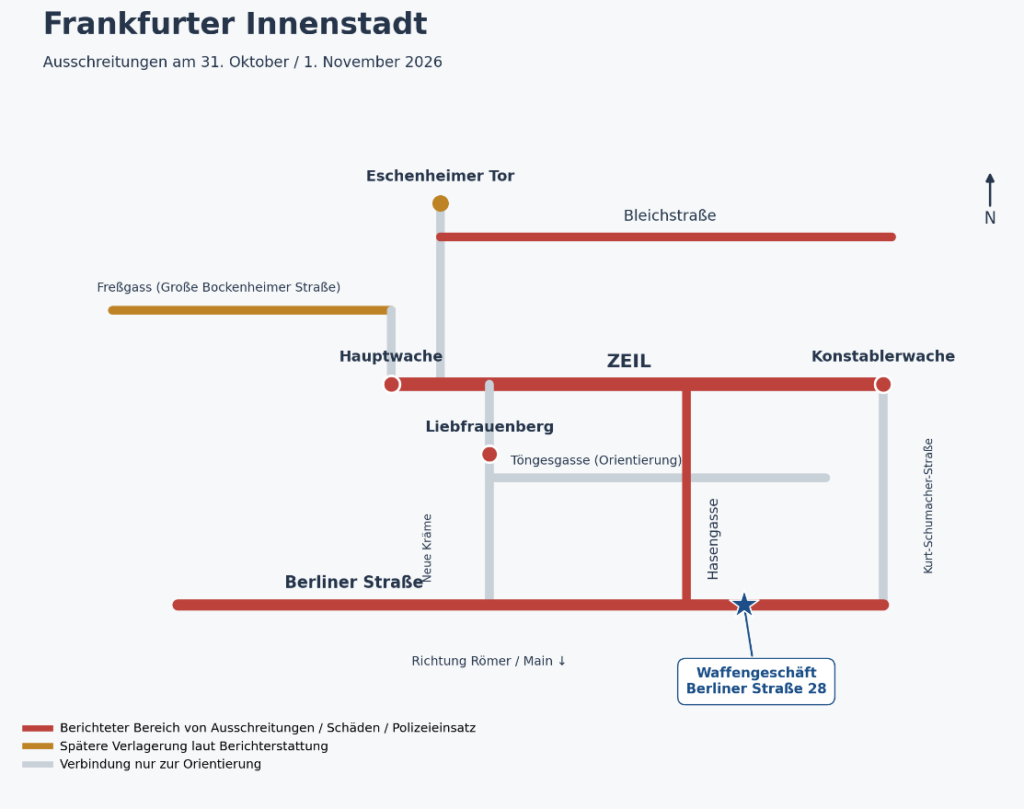
In der Nacht vom 31.10.2026 auf den 01.11.2026 kam es nach zunächst großteils friedlichen „Gen-Z“-Protesten (auch) in der Frankfurter Innenstadt zu massiven Ausschreitungen durch eine bestimmte Klientel jüngerer Männer, bei denen ein politisches Motiv nicht erkennbar war. Rund um den Bereich Zeil, Hauptwache und Konstablerwache sowie in den dortigen Nebenstraßen erfolgten massive Sachbeschädigungen z.B, durch eingeschlagene Schaufensterscheiben, Angriffe auf die Einsatzkräfte bis hin zu Plünderungen von Geschäften.
Im Rahmen dieser Ausschreitungen kam es sogar zu einem Angriff auf ein Waffengeschäft in der Berliner Straße, vgl. zu den Örtlichkeiten:
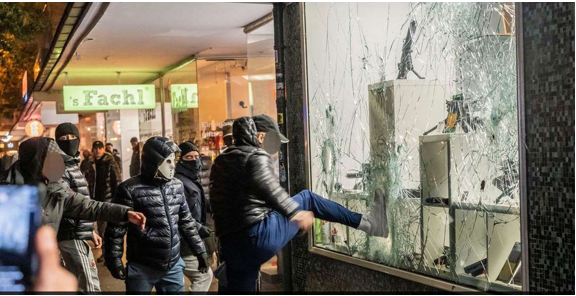
Dabei wurde mit massiver Gewalteinwirkung das Sicherheitsglas einer Schaufensterscheibe dieses Waffengeschäftes durchbrochen und wohl einige Waffen entwendet. Der Täter langte durch die eingeschlagene Öffnung mit dem Arm hindurch und nahm diese Waffen auf diese Weise an sich.
Es stellt sich die Frage, ob diese Vorgehensweise überhaupt einen Versicherungsfall in der Einbruchdiebstahlversicherung erfüllt (hierzu Ziff 1), wenn ja, greift der in den Versicherungsbedingungen regelmäßig vereinbarte Ausschluss für innere Unruhen ein (hierzu Ziff. 2) oder liegt gar bei dem Geschädigten eine Verletzung der Schadenminderungsobliegenheit vor (hierzu Ziff. 3)?
1. Versicherungsfall „Einbruch in ein Gebäude“?
Im gewerblichen Bereich gelten in der Einbruchdiebstahlversicherung oftmals die AERB 2010 eingreifen. Die dortoge Definition eines Versicherungsfalls entscheidet sich kaum von der aus dem Privatkundengeschäft bestehenden und lautet (§ 2 Ziff. 2 a AERB):
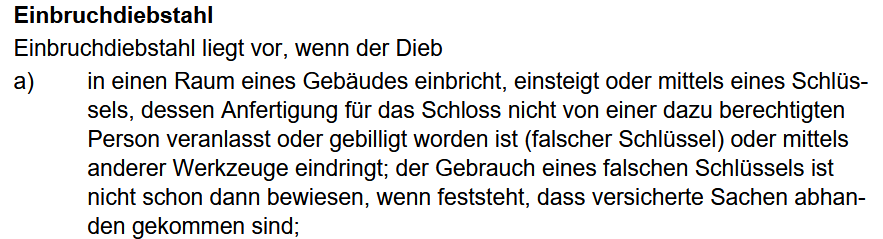
Aber: Ist denn der Täter wirklich „in“ einen Raum eines Gebäudes eingebrochen?
1.1. Einbruchspuren gemäß der BGH-Rechtsprechung (vgl. hierzu zB BGH, Urt. v 17.04.2024, IV ZR 91/23 mit ausführlicher Besprechung und dem Vorschlag zur Rückkehr zur Ein-Stufen-Theorie durch Günther in juris-PR-VersR 5/2024, Anm. 1) lagen – im wahrsten Sinne des Wortes augenfällig – vor.
1.2. Indes: Der Täter hat das Gebäude nicht betreten, sondern nur mit dem Arm durch die Lücke in der Schaufensterscheibe hindurchgelangt (was unstreitig keinen Einsteigediebstahl darstellt, weil dies voraussetzt, daß der Täter zumindest mit seinem Körperschwerpunkt eindrang, Nachweise z.B. bei Martin-Schimikowski, Sachversicherung, 4. Aufl. 2022, § 4 Rz. 115). Insoweit kann man sich fragen, ob der Täter „in“ einen Raum einbrach oder nur an der Außenhaut eines Raumes, aber nicht in dem Raum.
1.2.1. Merkwürdigerweise gibt es hierzu keine aktuelle und belastbare Rechtsprechung. In der sachversicherungsrechtlichen Literatur wird allerdings vertreten, dass ein Eintritt des Täters in den Raum nicht notwendig sein muss. Es genüge, wenn der Täter durch eine von ihm geschaffene Öffnung mit der Hand oder eines Werkzeugs hineingreift und Sachen wegnimmt (so z.B Beispiel Martin-Schimikowski, Sachversicherungsrecht a.a.O., Rz Rn. 104; Wälder/ /Hoenicke /Krahel, Sach- und Betriebsunterbrechungsversicherung, 2022, C Rn. 46). In der dortigen Begründung wird unisono auf Rechtsprechung und Literatur allein zum Strafrecht verwiesen.
Soweit auf Urteile zur Sachversicherung abgestellt wird, wird dabei regelmäßig auf ein Urteil des Landgerichts Berlin aus dem Jahr 1969 (!) abgestellt (VersR 1969, 915). Allerdings ist dieses Urteil unbehelflich, da auf die Frage, ob ein Täter das Objekt betreten muss oder ob die Voraussetzungen eines Einbruchs „in“ einen Raum vorliegen, dort gar nicht näher eingegangen wird. Zwar wurden dort zwei Schaufensterscheiben eingeschlagen, Gegenstand des Rechtsseits war aber allein die Frage, ob die Entschädigungsleistung, es gab eine eigene Position für Schaufensterschreiben, ein- oder zweimal anfällt.
1.2.2. Im Strafrecht entspricht es indes in der Tat der allgemeinen, auch hier nicht vertieft begründeten, Auffassung, dass diese Fälle unter einen Wohnungseinbruchdiebstahl im Sinne von § 243 StGB fallen (so BGH in NStZ 1985, 217 und aus der Kommentarliteratur Münchener Kommentar zum StGB, 5. Auflage 2025, § 243, Rn. 21 sowie Beck OK StGB, Wittig, 70. Edition, Stand 01.08.2026, § 243 StGB, Randziffer 9). Die Begrifflichkeit ist insoweit durchaus ähnlich wie in den Sachversicherungsbedingungen. Denn bei § 243 StGB heißt es, dass ein Täter „in ein Gebäude …. einbricht“.
1.2.3. Es verbleiben aber Zweifel, zumal AVB eigenständig auszulegen sind und Urteile und Literatur zur Auslegung des StGB erst einmal rechtlich unerheblich sind, es sei denn, es handelt sich um einen feststehenden Begriff aus der Rechtsspache, was hier nicht der Fall ist, da in den AERB der Begriff des Einbruchdiebstahls eigenständig definiert wird.
So ist weiter zu fragen, ob ein Betreten des Raumes durch den Täter nicht doch nicht notwendig ist, wenn es in den üblichen AVB zur Sachversicherung es heißt, daß der
„Dieb in einem Raum eines Gebäudes einbricht…“
Denn „in“ einen Raum einbrechen bezeichnet nach dem Sprachverständnis mehr als die bloße Beschädigung der Außenhaut in Form der Schaufensterscheibe. Die Tatbestandsvoraussetzungen „in den Raum eines Gebäudes“ kann man durchaus so verstehen, dass es sich eben um den Täter selber handeln muss, da auf diesen in den AVB gerade abgestellt wird, dass eben der „Dieb„in den Raum eines Gebäudes“ einbrechen muss.
Gleichwohl dürfte ein Versicherungsfall, jedenfalls unter Anwendung der AGB-rechtlichen Auslegungsmethode, zu bejahen sein, da es eine gleichwertige Auslegungsmöglichkeit gibt: Denn die Präposition „in“ setzt nur das Überschreiten der „Raumgrenze“, hier also der Außenhaut in Form der Schaufensterscheibe, voraus, nicht jedoch, dass der Täter den Raum mit seinem Körper betreten haben muss.
Es genügt also im Ergebnis doch, wenn der Täter nur mit dem Arm durch das Loch in der Scheibe hindurchgreift.
2. Ausschluss für innere Unruhen?
In fast allen Sachversicherungsbedingungen findet sich der Ausschluss für „innere Unruhen“, manchmal noch weitergehender formuliert. In den AERB ist dieser recht schlank in § 2 Ziffer 2 formuliert:
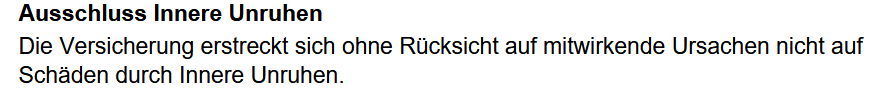
Vergleiche Ausschlüsse gibt es „schon immer“ in den Versicherungsbedingungen, da Schäden durch Krieg, Innere Unruhen usw. im Rahmen von üblichen Deckungen nicht versicherbar sind. Im Falle der Entscheidung des Reichsgerichtes vom 03.07.1917, VII 114/17 (Fall des Eindringens „erregter Volksmasse“ in deutsche Botschaft in St. Petersburg am 5.8.194) lautete diese beispielsweise:
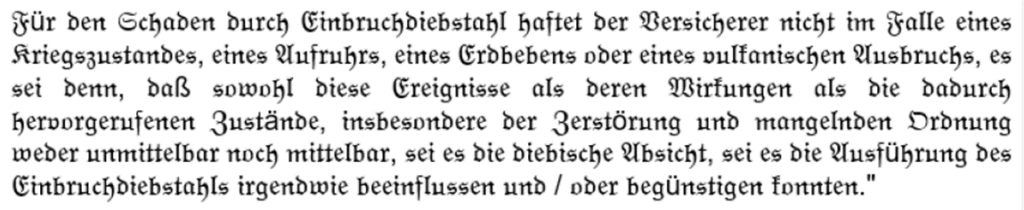
2.1. Klar ist, dass für das Eingreifen des Ausschlusses eine Mitursächlichkeit genügt („ohne Rücksicht auf mitwirkende Ursachen“), wobei diese Regelung nach hiesiger Auffassung ohnehin nur eine deklaratorische Bedeutung hat. So, wie es auf der Ebene des Nachweises des Versicherungsfalls für den Versicherungsnehmer eine Mitursächlichkeit ausreicht, gilt dies ebenso auf der sekundären Ebene in Form eines Ausschlusses (vgl. auch Günther, Methodenlehre im Versicherungsrecht, iBook, Apple-Bookstore, Köln 2012).
2.2. Aber liegen bei diesen Krawallen in der Frankfurter Innenstadt „inneren Unruhen“ vor?
2.2.1. Wie die öffentlichen Stellen oder die Strafjustiz dies bewertet, ist auch an dieser Stelle erst einmal unerheblich. Eine gewisse Indizwirkung kann aber durchaus bestehen, wenn eine Straftat vorliegt in Form eines Landfriedensbruches gem. § 125 StGB, hier namentlich nach Abs. 1 Ziff. 1.
„Wer sich an 1. Gewalttätigkeiten gegen …Sachen…,die aus einer Menschenmenge in einer die öffentliche Sicherheit gefährdenden Weise mit vereinten Kräften begangen werden, als Täter oder Teilnehmer beteiligt oder wer auf die Menschenmenge einwirkt, um ihre Bereitschaft zu solchen Handlungen zu fördern, wird mit Freiheitsstrafe bis zu drei Jahren oder mit Geldstrafe bestraft.“
Bei den Krawallen in Frankfurt könnte es sich sogar um einen besonders schweren Fall des Landfriedensbruchs gem. § 125a Ziff. 4 StGB handeln:
„In besonders schweren Fällen des § 125 Abs. 1 ist die Strafe Freiheitsstrafe von sechs Monaten bis zu zehn Jahren. Ein besonders schwerer Fall liegt in der Regel vor, wenn der Täter …plündert oder bedeutenden Schaden an fremden Sachen anrichtet.“
2.2.2. Es bedarf jedenfalls einer erheblichen Anzahl der beteiligten Personen, was in Frankfurt nach den öffentlich zugänglichen Informationen wohl zu bejahen sein dürfte. Entscheidend ist in der Regel das Ausmaß der Gewalttätigkeit, vorliegend gegen Sachen (und in Frankfurt wohl auch gegenüber den Einsatzkräften.
Insbesondere zu den Ausschreitungen anläßlich eines G-20-Gripfels in Hamburg hatte sich der Verfasser sich mit diesem Thema bereits intensiv befaßt, so in dem Beitrag „Reichspogromnacht, Vietnamkrieg und G-20-Gipfel – der Ausschluss für innere Unruhen“ in r+s 2018, 175 ff. (hierzu auch ein kürzer Beitrag in diesem Blog unter https://ivwkoeln.web.th-koeln.de/versicherungsrecht/2017/07/10/g20-gipfel-und-versicherungsschutz-der-ausschluss-innere-unruhen/).
2.2.3. Urteile zu diesem Ausschluß gibt es, da solche heftigen Fälle in Deutschland bislang selten vorkommen, nur wenige.
Die bislang bekannten Konstellationen namentlich in Berlin, wo Krawalle und PKW-Brände jeweils in der Nacht zum 1. Mai sich zu einer Art ritualisierten „Brauchtumspflege“ entwickelten, genügen nicht.
Grundlegend ist dabei eine ältere Entscheidung des Versicherungsenats des BGH zu einer Vietnamkriegsdemo (VersR 1975, 126, IV ZR 178/73). Es ging um Ansprüche aus einer Sachversicherung in Form einer Glasversicherung. Dort wurde im Jahr 1970 in einer genehmigten Demonstration in Berlin gegen den Vietnamkrieg demonstriert und insgesamt nahmen dort 7.000 Personen teil. Die Polizei löste nach Ausschreitungen die Demonstration auf. Die Polizei setzte dabei Wasserwerfer und Polizeireiter ein. Teilweise errichteten die Demonstranten Straßensperren und setzten diese auch in Brand. Es kam zu Schäden an Schaufensterscheiben durch Steinwürfe, wobei zu diesem Zeitpunkt es wohl nur noch 300 „Demonstranten“ gab.
Über alle Instanzen wurde der Ausschluß für inneren Unruhen bejaht
Der BGH führt hierzu aus, dass für das Eingreifen der Ausschlussklausel
„allein entscheidend ist, ob ein das Gesamtgeschehen überblickender objektiver Beurteiler zu der Überzeugung gelangt, dass sich eine Menschenmenge zusammengerottet hat, die mit vereinten Kräften Gewalttätigkeit gegen Personen oder Sachen ausgeübt hat.
Bei derart massiven Ausschreitungen kann davon ausgegangen werden, dass das Rechtsbewusstsein der Teilnehmer so erschüttert war, dass daraus die gemeinsam begangenen Gewalttaten hervorgegangen sind. Aus einer solchen Lage erwächst eine Gefahrensteigerung, die für den Versicherer nicht überschaubar ist und die er, wie das KG zutreffend ausgeführt hat, bei der Prämienberechnung nicht einkalkulieren kann. Der Sinn der Ausschlußklausel besteht darin, dem Versicherer diese Gefahren fernzuhalten. Nur diese objektive Abgrenzung gibt eine dem Zweck der Klausel gerecht werdende und sinnvolle Abgrenzung.
Sodann heißt es weiter:
„Gewiß gibt es Demonstrationen, bei denen die Gefahr besteht, daß es zu Ausschreitungen und Gewaltanwendungen kommt. Nimmt eine Demonstration einen solchen Verlauf, weil einzelne Teilnehmer sich zu Gewalttaten hinreißen lassen, dann handelt es sich deswegen noch nicht um einen Landfriedensbruch oder um innere Unruhen i. S. der AVB. Die sich daraus ergebenden Risiken sind in ihrem Umfang überschaubar und kalkulierbar. Sie bringen kein über die normale Prämienkalkulation hinausgehendes Risiko mit sich (Nickusch NJW 69, 20). Anders ist es aber, wenn, wie in dem hier zu entscheidenden Fall, eine zusammengerottete, größere Menschenmenge mit vereinten Kräften Gewalttätigkeiten begangen hat.“
2.2.4. Auch wenn zu beachten ist, daß zum Zeitpunkt dieses Urteils die Rechtsprechung AVB oftmals noch gesetzesähnlich auslegte, wird man aktuell kaum zu einem anderen rechtlichen Ausgangspunkt für die Prüfung, ob der Ausschluß eingreift oder nicht, kommen. Dabei verbietet sich bei den Ausschreitungen in Frankfurt eine pauschale Betrachtung. Anhand von einzelnen Presseberichten und Youtube-Videos läßt sich dabei noch nicht gesichert bewerten, ob das notwendige Ausmaß von „massiven Ausschreitungen“ und „Erschütterung des Rechtsbewußtseins der Teilnehmer“ erreicht wurde.
3. Verletzung der Schadenminderungsobliegenheit durch den Geschäftsinhaber?
Die Demonstration in Frankfurt war seit einigen Tagen angekündigt. Es gab Aufrufe, die darauf hindeuteten, dass es zu erheblichen Ausschreitungen kommen könnte, insbesondere im Zusammenhang mit den zuvor erfolgten massiven Gewalt- und Straftaten in Paris. Daher stellt sich die Frage, ob die Geschäftsinhaber nicht hätten Sicherungsmaßnahmen hätten treffen müssen, etwa durch Abdeckung der Schaufensterscheiben mit Spanplatten o.a.? In zahlreichen Großstädten war dies der Fall.
Liegt hierin eine Verletzung der gesetzlichen Schadenminderungs- bzw. Schadenabwendungsobliegenheit des § 82 VVG?
Dieser lautet:
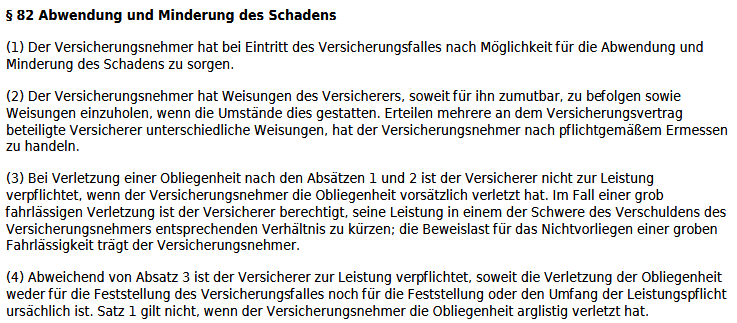
3.1. Eine Verletzung der Schadenminderungs- beziehungsweise Schadenabwendungsobliegenheit ist im Regelfall abzulehnen.
Zum einen haben die Ermittlungsbehörden teilweise von solchen Maßnahmen in Form der Verbarrikadierung abgeraten, so dass es bereits am Verschulden des Versicherungsnehmers fehlt, zum anderen darf und sollte ein Versicherungsnehmer auf den Rechtsstaat vertrauen und darauf, dass dieser solche zu erwartenden Gewalttaten mit den Mitteln des staatlichen Gewaltmonopols verhindert.
3.2. Aber kann es davon nicht Ausnahmen geben?
Bei besonders exponierten Geschäften kommt eine Schadenabwendungsobliegenheit des Versicherungsnehmers in Betracht, und zwar wenn es sich ihm aufgrund der Lage des Geschäftes (liegt es im zu erwartenden räumlichen Bereich der Ausschreitung?) und des Geschäftsgegenstandes (z.B. Luxusgüte in der Auslage?) aufdrängen muss, dass gerade sein Geschäft ein besonderes Ziel solcher Gewalttätigkeiten sein könnte. Ferner müssen die Abwendungsmaßnahmen für ihn ohne weiteres zumutbar sind.
Bezogen auf das betroffene Waffengeschäft ist es nicht ausgeschlossen, eine Verletzung des gesetzliche Obliegenheit nach § 82 VVG zu bejahen. Bei der örtlichen Lage wäre zu prüfen, ob auch in der Berliner Straße mit gewalttätigen „Demonstranten“ zu rechnen war. Die weitere Voraussetzung einer besonderen Exponiertheit des Geschäfts liegt bei einem Waffengeschäft unschwer auf der Hand und dürfte für straftatenaffine „Demonstranten“ womöglich sogar das „interessanteste“ Ladenlokal in der Frankfurter Innenstadt gewesen sein. Hinzu kommt die erhebliche Gefahr, dass Waffen in unberechtigte Hände gelangen. Ob man dabei vom Inhaber des Waffengeschäftes dabei verlangen kann, sein Geschäft zu verbarrikadieren, dürfte womöglich zu weit gehen. Zumutbar und fast schon zwingend war es nach hiesiger Auffassung, die im Schaufenster präsentierten Waffen zu entfernen, die für potenzielle Täter einen besonderen Anreiz darstellen konnte, die Schaufensterscheibe anzugreifen. Hinzu kommt, dass das Herausnehmen der Waffen aus der Auslage mit einem doch sehr geringem Arbeitsaufwand möglich war.
Transparenzhinweis:
Dieser Beitrag wurde ohne KI-Unterstützung verfaßt. Nur die unter Ziff. 1 eingefügte Skizze wurde mittels chatGPT erstellt.